Reforma tributária 2027: o que o split payment faz com o seu caixa
Você não vai pagar mais imposto, mas vai receber menos em cada venda. Como o split payment separa IBS e CBS no ato do pagamento, e o que dá para fazer em 2026
A reforma tributária vira assunto de contador na maior parte do tempo, e por isso quase todo seller descobre o impacto tarde. Existe uma mudança marcada para janeiro de 2027 que altera o dia a dia de quem vende em marketplace, e ela tem pouco a ver com alíquota.
Este texto trata do que muda na operação: o momento em que o imposto sai da sua mão, quem passa a responder por ele e o que isso faz com o seu caixa.
O que entra em vigor em janeiro de 2027
Três coisas mudam de uma vez:
- A CBS substitui o PIS e a Cofins, que são extintos. A Receita projeta alíquota em torno de 8,7%, ainda sujeita a definição
- O IPI vai a zero, com exceção do que afeta a Zona Franca de Manaus
- O Imposto Seletivo começa a valer, incidindo sobre produtos nocivos à saúde e ao meio ambiente
O IBS, que vai substituir ICMS e ISS, fica de fora dessa data. Ele sobe gradualmente entre 2029 e 2032, e o sistema só fica completo em 2033.
2026 é ano de teste. A CBS roda a 0,9% e o IBS a 0,1%, valores compensáveis, justamente para as empresas e os sistemas se ajustarem antes de a conta valer.
O split payment, que é a mudança que chega até você
Junto com a CBS entra um mecanismo novo de arrecadação, e ele é o motivo deste post.
Hoje o caminho do dinheiro é este: o cliente paga, o marketplace desconta a comissão, repassa o líquido para você, e você apura e recolhe o imposto no mês seguinte. Entre receber e recolher existe um intervalo, e durante esse intervalo o dinheiro do imposto está na sua conta.
Com o split payment, o valor do tributo é separado no momento da liquidação financeira da venda e segue direto para o fisco. O repasse chega até você já sem essa parte.
O que isso faz com o seu caixa
Desenhado, fica assim:
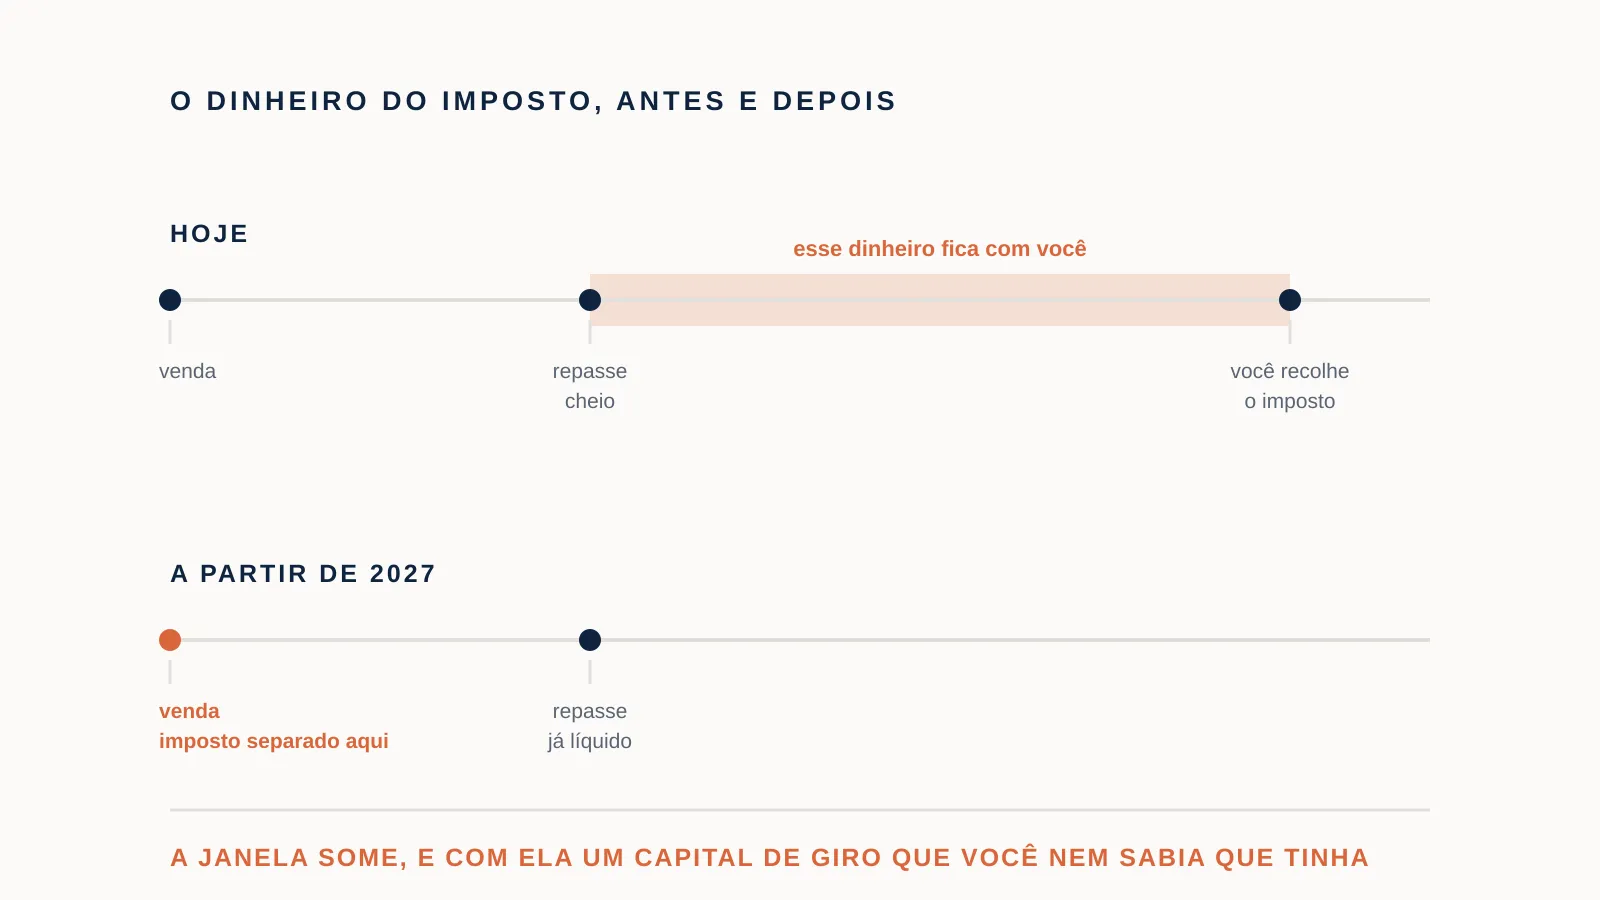
Aquela faixa destacada é capital de giro. Ela não aparece em nenhum relatório com esse nome, e é ela que financia a compra de estoque em boa parte das operações pequenas e médias.
Quem trabalha com repasse quinzenal e recolhimento no mês seguinte tem hoje algumas semanas de folga. A partir de 2027 essa folga deixa de existir, e o primeiro trimestre é onde o aperto aparece, porque é quando o hábito antigo encontra a regra nova.
A conta a fazer agora é simples de enunciar e desconfortável de responder: tirando o dinheiro do imposto do seu fluxo, quanto de capital falta para manter o mesmo nível de compra de estoque?
As três formas de fazer a separação
A lei prevê três modalidades, e elas se diferenciam pelo grau de integração entre o meio de pagamento e o fisco.
Inteligente. No momento da transação o sistema consulta os créditos disponíveis junto à Receita e ao Comitê Gestor do IBS. Havendo crédito, ele é compensado na hora e o valor separado diminui.
Inteligente off-line. Modelo de transição. O tributo é segregado pelo valor cheio na transação, e a apuração com eventual restituição acontece em até três dias úteis.
Simplificado. Usa uma alíquota média ponderada e ajusta no fechamento do período. É a modalidade pensada para varejo e venda a consumidor final, que cobre o grosso do que se vende em marketplace.
A diferença entre elas é dinheiro parado. Na modalidade inteligente o crédito entra na conta imediatamente. Nas outras duas, ele volta depois.
A transição é gradual, e isso muda o seu planejamento
Aqui é preciso corrigir o que muito texto sobre o assunto anda dizendo. O split payment não é uma chave que liga em 1º de janeiro de 2027 para todo mundo.
O começo está previsto para 2027, com adesão inicialmente facultativa nas operações entre empresas, e a obrigatoriedade avança por atos conjuntos da Receita Federal e do Comitê Gestor do IBS. A transição inteira se estende até 2033.
O efeito prático disso é que você provavelmente não vai acordar num dia com tudo diferente. Vai acompanhar um cronograma que sai por ato administrativo, e precisa de alguém olhando esses atos, porque a data que vale para o seu caso sai neles e não na lei.
O marketplace passa a responder pelo seu imposto
Essa parte é a que vai mudar a sua relação com a plataforma.
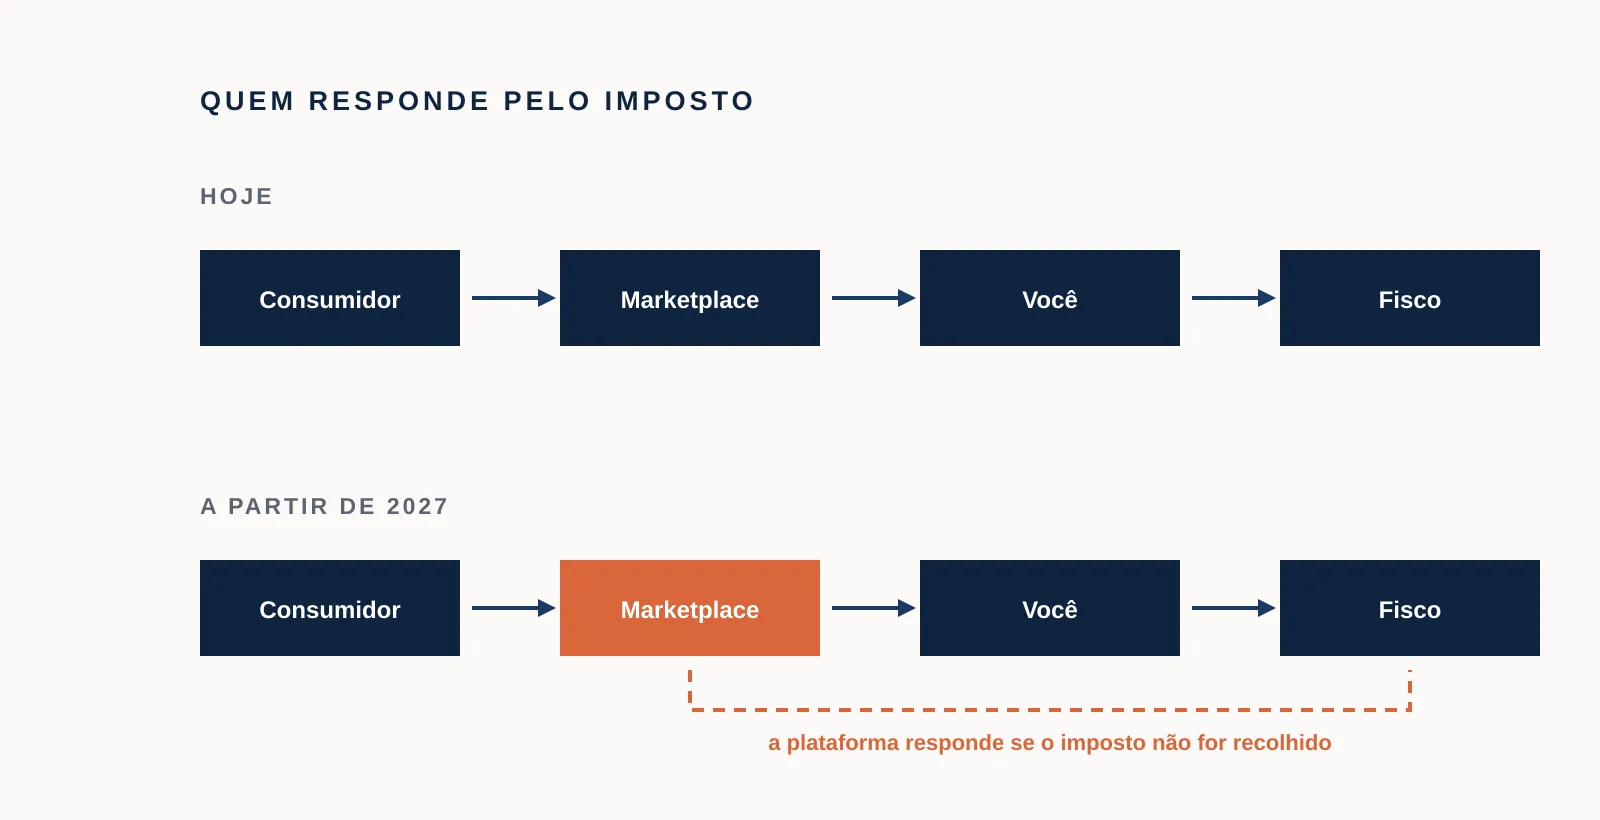
A plataforma assume responsabilidade no recolhimento. Falhando a retenção ou o repasse do IBS e da CBS, o fisco pode cobrar do marketplace.
Ninguém aceita esse risco sem se proteger. O desdobramento previsível é que Amazon, Mercado Livre e Shopee apertem o cadastro de quem vende: mais documentação exigida, verificação de regularidade fiscal com mais frequência e bloqueio mais rápido de conta com pendência.
Se a sua situação fiscal tem alguma ponta solta, resolver isso em 2026 sai mais barato do que descobrir com a conta suspensa em 2027.
O crédito amplo muda quem compensa ter como fornecedor
CBS e IBS são não cumulativos com crédito amplo. Quase tudo que você compra para operar gera crédito a abater do que você deve.
Isso reorganiza a escolha de fornecedor. Comprar de quem gera crédito cheio passa a valer mais do que comprar um pouco mais barato de quem não gera. A diferença aparece na apuração, e não na nota, o que torna a comparação menos óbvia do que parece.
Quem vende para outras empresas sente primeiro, porque o cliente vai perguntar quanto de crédito aquela compra gera para ele.
A conciliação ganha uma linha nova
Do lado prático da operação, o extrato do marketplace muda.
Além de comissão, tarifa de logística, ajuste e estorno, passa a existir o valor retido de IBS e CBS. E aí vem a pergunta que ninguém vai responder por você: a plataforma reteve o valor certo? Quem já faz a conta do lucro por produto sente a mudança primeiro, porque o imposto é uma das cinco linhas dela, como está no post sobre o cálculo do lucro na Amazon.
Retenção a menor vira débito seu com o fisco. Retenção a maior é dinheiro seu parado, que volta depois de um processo. Nos dois casos, descobrir depende de conferir linha a linha, cruzando o que foi vendido com o que foi retido.
É o mesmo tipo de trabalho que já existe hoje para comissão e reembolso, com uma diferença relevante: erro em imposto tem prazo, tem multa e tem juros.
O que dá para fazer em 2026
O ano de teste existe para isso. Cinco coisas que dependem só de você:
- Revisar o cadastro fiscal dos produtos. NCM e classificação errados hoje viram tributo errado depois, e a nota fiscal nova já pede os campos de IBS e CBS.
- Refazer a conta de preço por categoria. A carga muda de forma desigual, e o preço que fecha hoje pode não fechar em 2027.
- Projetar o caixa sem o intervalo do imposto. Simule o seu próprio fluxo com a retenção acontecendo na venda, e veja quanto falta.
- Regularizar pendência fiscal. Antes de a plataforma apertar, não depois.
- Mapear fornecedores por geração de crédito. É informação que hoje ninguém coleta e que passa a entrar na decisão de compra.
Nada disso exige esperar regulamentação. Tudo isso fica pronto antes.
O que vem depois
A reforma resolve um problema de sistema tributário e cria um problema de operação. O imposto passa a ser retido por um terceiro, no meio de um extrato que já é difícil de ler, com prazo curto para contestar erro.
Quem já confere repasse e comissão vai conferir mais uma coluna. Quem nunca conferiu vai começar por uma coluna que tem multa.
Essa parte, a de olhar todo mês se o que foi retido bate com o que foi vendido, é o trabalho que a Wekark carrega junto com quem vende.
Se você quer chegar em 2027 com esse controle já rodando, fale com a gente e a gente mostra como isso fica na sua operação.
Continue lendo
Como precificar na Amazon: por que somar 30% ao custo não funciona
Somar 30% sobre o custo deixa 3,9% de margem real. A fórmula que chega ao preço certo, o piso abaixo do qual a venda tira dinheiro, e por que o teto não se calcula
Como calcular o lucro na Amazon: a conta que mostra quanto sobra
De R$ 149,90 de venda sobram R$ 48,91. O passo a passo com comissão sobre o frete, tarifa de envio, alíquota efetiva do Simples e o custo unitário real
Reembolso na Amazon: você tem 60 dias, e antes tinha 18 meses
Em outubro de 2024 a Amazon cortou de 18 meses para 60 dias o prazo de contestar estoque perdido ou danificado. Como achar seus casos antes que vençam.